Nadležne službe Vlade Srbije i Ministarstva finansija su reagovale na dopis koji smo im poslali 28. decembra.
U „Službenom glasniku RS“, broj 96 od 31.12.2019. godine izvršene su ispravke grešaka na koje smo ukazali u ovom tekstu.
U „Službenom glasniku RS“, broj 94 od 27.12.2019. godine objavljena je nova Uredba o paušalnom oporezivanju (Uredba o bližim uslovima, kriterijumima i elementima za paušalno oporezivanje obveznika poreza na prihode od samostalne delatnosti).
Uočili smo dve greške u novoj Uredbi, jednu u tekstu propisa i drugu u Prilogu 1 koji sadrži šifre, nazive i koeficijente delatnosti.
Prva greška se nalazi u jednom od samo nekoliko naslova u tekstu Uredbe:
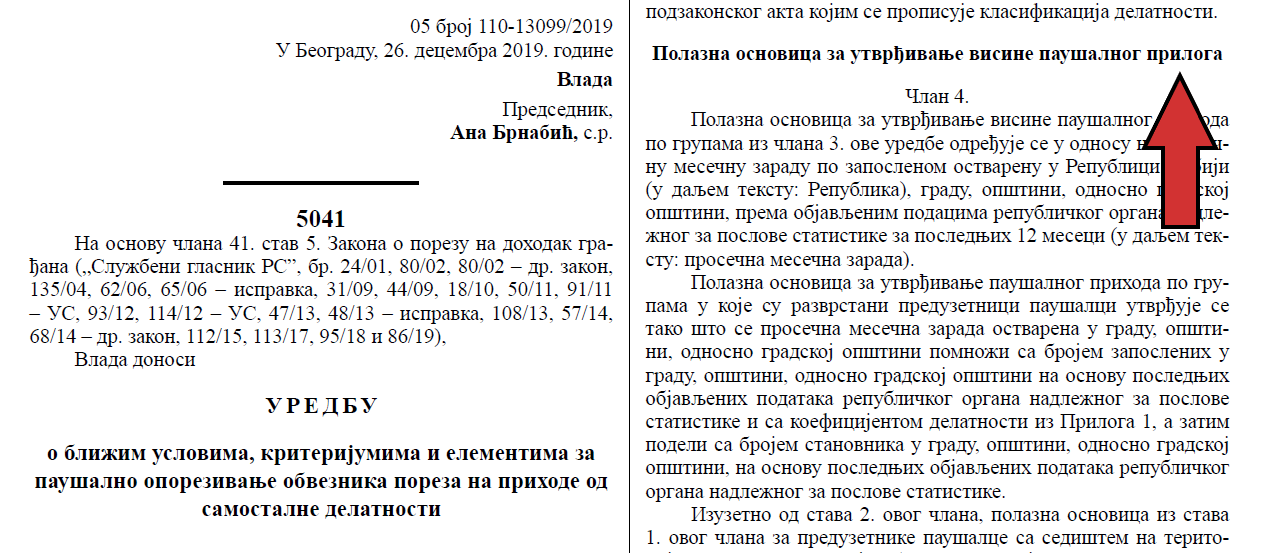
Naslov glasi: Polazna osnovica za utvrđivanje visine paušalnog priloga. Očigledno je da treba da piše prihoda a ne priloga.
Druga greška je formalne prirode, ali je ozbiljnija od prve, naročito ako se ima u vidu kako je došlo do takve greške.
Naime, u Prilogu 1 koji sadrži šifre, nazive i koeficijente delatnosti upisane su šifre koje ne postoje u Uredbi o klasifikaciji delatnosti:
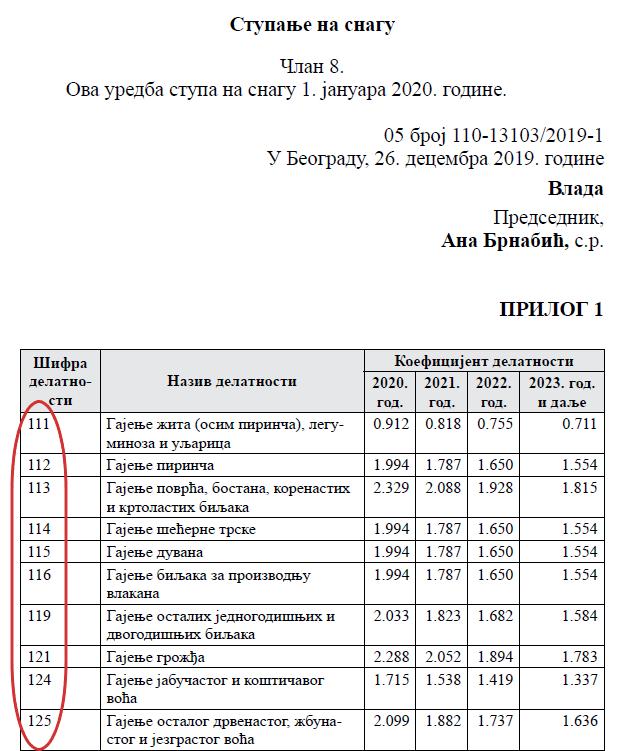
Ovakvih, trocifrenih šifara, u tabeli ima 35.
U Uredbi o klasifikaciji delatnosti ne postoje trocifrene šifre. Svih 35 trocifrenih šifara koje se nalaze u Prilogu 1 treba u stvari da budu četvorocifrene šifre koje kao prvu cifru imaju nulu. Primer radi, ne postoji šifra 111 nego 0111.
Kako se ovo desilo? Najverovatnije tako što je tabela pripremana u programu MS Office Excel ili Open Office Calc, a polje šifra je formatirano kao broj (u tom slučaju ovi programi brišu vodeće nule).
Povezani tekstovi
- Rok za dostavljanje obaveštenja o opredeljenju za isplatu lične zarade za preduzetnika paušalca koji pravo na paušalno oporezivanje ostvaruje zaključno sa 31. decembrom 2026. godine
- Rok za podnošenje zahteva za paušalno oporezivanje preduzetnika ističe 2. novembra 2026. godine
- Kada preduzetnik paušalac može da pređe na vođenje poslovnih knjiga ako nije prešao limit od 6 miliona dinara
- Izmene Uredbe o paušalnom oporezivanju
- Uredba o bližim uslovima, kriterijumima i elementima za paušalno oporezivanje obveznika poreza na prihode od samostalne delatnosti