„Службени гласник РС“, број 96/2026
Члан 1.
Овом уредбом прописују се критеријуми на основу којих се утврђује шта се, у смислу Закона о порезу на додату вредност („Службени гласник РС”, бр. 84/04, 86/04 – исправка, 61/05, 61/07, 93/12, 108/13, 68/14 – др. закон, 142/14, 83/15, 108/16, 113/17, 30/18, 72/19, 153/20, 138/22, 94/24, 109/25 и 80/26 – у даљем тексту: Закон), сматра претежним прометом добара у иностранство.
Члан 2.
Претежним прометом добара у иностранство сматра се извоз добара обвезника пореза на додату вредност (у даљем тексту: ПДВ) чија је вредност у односу на вредност укупног промета добара и услуга већа од 50%, односно најмање 10.000.000 евра, у претходној календарској години.
Обвезник ПДВ који испуни један од критеријума из става 1. овог члана, у текућој календарској години сматра се обвезником ПДВ који претежно врши промет добара у иностранство.
Члан 3.
Обвезником ПДВ који претежно врши промет добара у иностранство сматра се и обвезник ПДВ који је у периоду од 1. јануара текуће године до истека пореског периода за који подноси пореску пријаву извршио извоз добара чија је вредност у односу на укупан промет добара и услуга у истом периоду већа од 50%, односно најмање 10.000.000 евра.
Утврђивање претежног промета добара у иностранство обвезник ПДВ из става 1. овог члана врши за сваки порески период текуће године.
Члан 4.
Вредност извршеног извоза добара и вредност укупног промета добара и услуга из члана 2. став 1. и члана 3. став 1. ове уредбе утврђују се на основу података из евиденције о ПДВ коју обвезник ПДВ води у складу са Законом.
Члан 5.
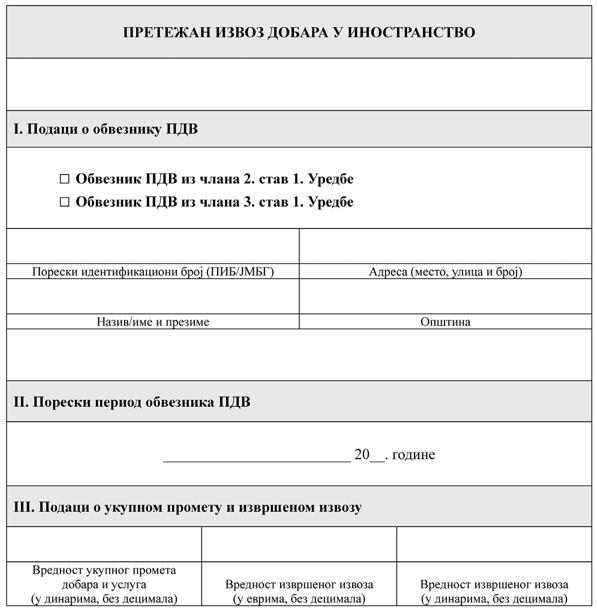
Обвезник ПДВ који претежно врши промет добара у иностранство доставља Пореској управи податке од значаја за утврђивање шта се сматра претежним прометом добара у иностранство на Обрасцу ПИД ПДВ – Претежан извоз добара у иностранство, који је одштампан уз ову уредбу и чини њен састави део.
Обвезник ПДВ из става 1. овог члана доставља Образац ПИД ПДВ уз пореску пријаву ПДВ за одговарајући порески период, и то:
1) обвезник ПДВ из члана 2. став 1. ове уредбе уз пореску пријаву ПДВ за порески период јануар, односно јануар–март текуће године;
2) обвезник ПДВ из члана 3. став 1. ове уредбе уз пореску пријаву ПДВ за порески период у којем је испуњен један од критеријума из члана 3. став 1. ове уредбе.
Члан 6.
Обвезник ПДВ који претежно врши промет добара у иностранство у складу са чланом 2. став 2. Уредбе о критеријумима на основу којих се утврђује шта се, у смислу Закона о порезу на додату вредност, сматра претежним прометом добара у иностранство („Службени гласник РС”, бр. 124/04, 27/05, 4/13, 21/15 и 44/18 – др. закон), на основу података исказаних у финансијском извештају, који је састављен за 2025. годину у складу са прописима којима се уређује рачуноводство, сматра се обвезником ПДВ који претежно врши промет добара у иностранство закључно са 31. децембром 2026. године.
Члан 7.
Даном ступања на снагу ове уредбе престаје да важи Уредба о критеријумима на основу којих се утврђује шта се, у смислу Закона о порезу на додату вредност, сматра претежним прометом добара у иностранство („Службени гласник РС”, бр. 124/04, 27/05, 4/13, 21/15 и 44/18 – др. закон).
Члан 8.
Ова уредба ступа на снагу 1. јануара 2027. године.
Образац ПИД ПДВ
Повезани текстови
- Порески кредит по основу плаћеног пореза на добит сталне пословне јединице у другој држави
- Право на порески кредит и књижење пословне промене када предузетник остварује приход од платформе YouTube а порески орган САД задржава део прихода на име пореза
- SEPA у Републици Србији – најчешћа питања и одговори
- СЕПА плаћања од данас оперативна у Србији
- Приходи који су остварени и опорезовани у другој држави подлежу опорезивању годишњим порезом на доходак грађана