„Službeni glasnik RS“, broj 96/2026
Član 1.
Ovom uredbom propisuju se kriterijumi na osnovu kojih se utvrđuje šta se, u smislu Zakona o porezu na dodatu vrednost („Službeni glasnik RS”, br. 84/04, 86/04 – ispravka, 61/05, 61/07, 93/12, 108/13, 68/14 – dr. zakon, 142/14, 83/15, 108/16, 113/17, 30/18, 72/19, 153/20, 138/22, 94/24, 109/25 i 80/26 – u daljem tekstu: Zakon), smatra pretežnim prometom dobara u inostranstvo.
Član 2.
Pretežnim prometom dobara u inostranstvo smatra se izvoz dobara obveznika poreza na dodatu vrednost (u daljem tekstu: PDV) čija je vrednost u odnosu na vrednost ukupnog prometa dobara i usluga veća od 50%, odnosno najmanje 10.000.000 evra, u prethodnoj kalendarskoj godini.
Obveznik PDV koji ispuni jedan od kriterijuma iz stava 1. ovog člana, u tekućoj kalendarskoj godini smatra se obveznikom PDV koji pretežno vrši promet dobara u inostranstvo.
Član 3.
Obveznikom PDV koji pretežno vrši promet dobara u inostranstvo smatra se i obveznik PDV koji je u periodu od 1. januara tekuće godine do isteka poreskog perioda za koji podnosi poresku prijavu izvršio izvoz dobara čija je vrednost u odnosu na ukupan promet dobara i usluga u istom periodu veća od 50%, odnosno najmanje 10.000.000 evra.
Utvrđivanje pretežnog prometa dobara u inostranstvo obveznik PDV iz stava 1. ovog člana vrši za svaki poreski period tekuće godine.
Član 4.
Vrednost izvršenog izvoza dobara i vrednost ukupnog prometa dobara i usluga iz člana 2. stav 1. i člana 3. stav 1. ove uredbe utvrđuju se na osnovu podataka iz evidencije o PDV koju obveznik PDV vodi u skladu sa Zakonom.
Član 5.
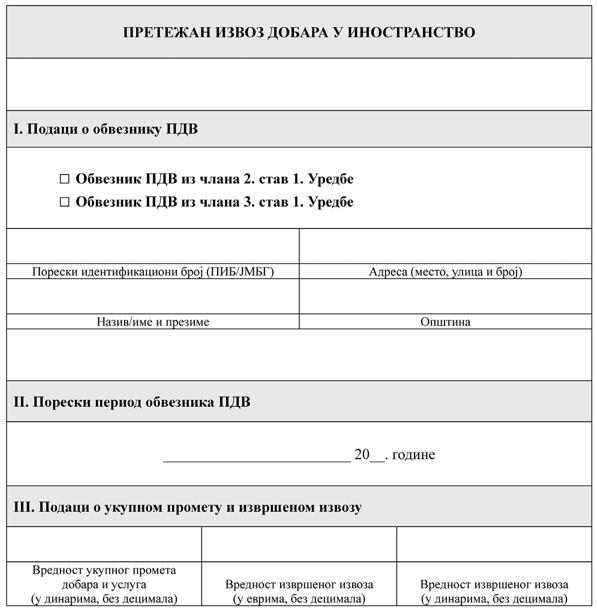
Obveznik PDV koji pretežno vrši promet dobara u inostranstvo dostavlja Poreskoj upravi podatke od značaja za utvrđivanje šta se smatra pretežnim prometom dobara u inostranstvo na Obrascu PID PDV – Pretežan izvoz dobara u inostranstvo, koji je odštampan uz ovu uredbu i čini njen sastavi deo.
Obveznik PDV iz stava 1. ovog člana dostavlja Obrazac PID PDV uz poresku prijavu PDV za odgovarajući poreski period, i to:
1) obveznik PDV iz člana 2. stav 1. ove uredbe uz poresku prijavu PDV za poreski period januar, odnosno januar–mart tekuće godine;
2) obveznik PDV iz člana 3. stav 1. ove uredbe uz poresku prijavu PDV za poreski period u kojem je ispunjen jedan od kriterijuma iz člana 3. stav 1. ove uredbe.
Član 6.
Obveznik PDV koji pretežno vrši promet dobara u inostranstvo u skladu sa članom 2. stav 2. Uredbe o kriterijumima na osnovu kojih se utvrđuje šta se, u smislu Zakona o porezu na dodatu vrednost, smatra pretežnim prometom dobara u inostranstvo („Službeni glasnik RS”, br. 124/04, 27/05, 4/13, 21/15 i 44/18 – dr. zakon), na osnovu podataka iskazanih u finansijskom izveštaju, koji je sastavljen za 2025. godinu u skladu sa propisima kojima se uređuje računovodstvo, smatra se obveznikom PDV koji pretežno vrši promet dobara u inostranstvo zaključno sa 31. decembrom 2026. godine.
Član 7.
Danom stupanja na snagu ove uredbe prestaje da važi Uredba o kriterijumima na osnovu kojih se utvrđuje šta se, u smislu Zakona o porezu na dodatu vrednost, smatra pretežnim prometom dobara u inostranstvo („Službeni glasnik RS”, br. 124/04, 27/05, 4/13, 21/15 i 44/18 – dr. zakon).
Član 8.
Ova uredba stupa na snagu 1. januara 2027. godine.
Obrazac PID PDV
Povezani tekstovi
- Poreski kredit po osnovu plaćenog poreza na dobit stalne poslovne jedinice u drugoj državi
- Pravo na poreski kredit i knjiženje poslovne promene kada preduzetnik ostvaruje prihod od platforme YouTube a poreski organ SAD zadržava deo prihoda na ime poreza
- SEPA u Republici Srbiji – najčešća pitanja i odgovori
- SEPA plaćanja od danas operativna u Srbiji
- Prihodi koji su ostvareni i oporezovani u drugoj državi podležu oporezivanju godišnjim porezom na dohodak građana